Lula reeleito pressiona inflação e PIB em 2027, projeta mercado

Imagem ilustrativa: Renda | PIB | Dinheiro | Juros | Investimento - Foto : Rafa Neddermeyer/Agência Brasil
Mercado revisa projeções após reeleição de Lula, com inflação podendo chegar a 6,1% e PIB caindo para 0,5% em 2027
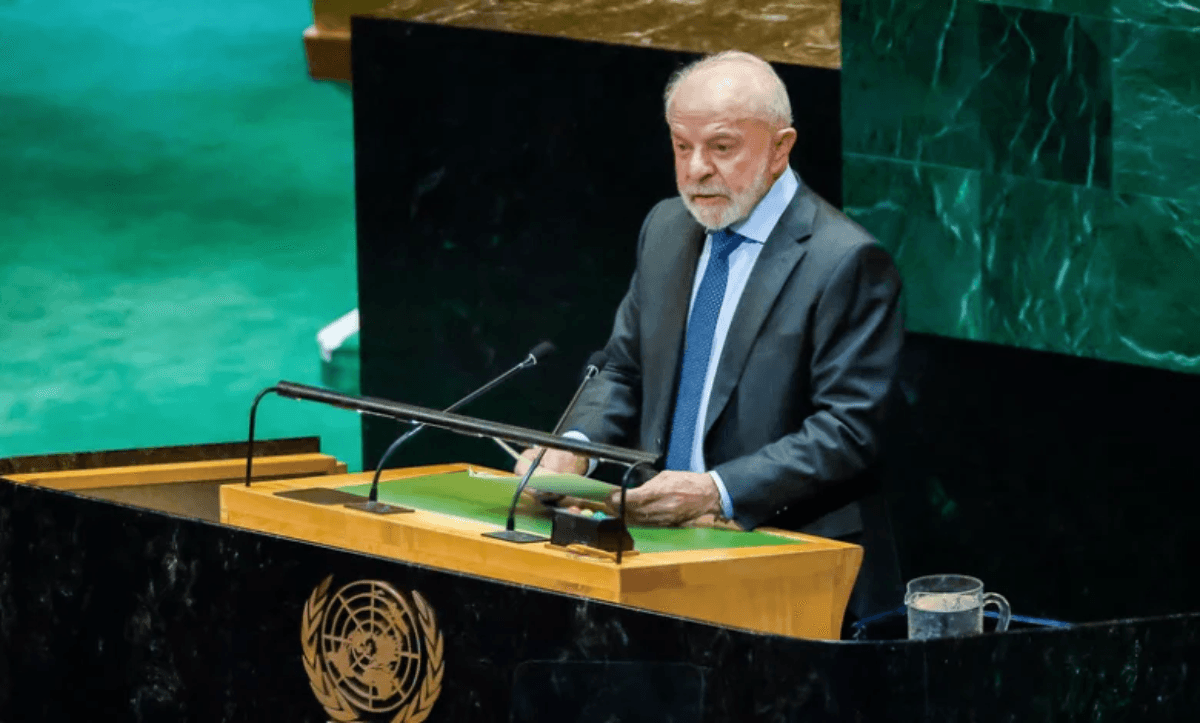
O mercado financeiro revisou para cima as projeções de inflação e para baixo as de crescimento do Produto Interno Bruto (PIB) para 2027, após a reeleição do presidente Luiz Inácio Lula da Silva (PT). A surpresa com o resultado eleitoral e o temor de uma política fiscal expansionista provocaram uma mudança de cenário que prevê juros mais altos e menor dinamismo econômico para o país. Diversas instituições financeiras estão revisando suas estimativas ou se mantêm em alerta para redefinir suas projeções a qualquer sinal do governo. Entre elas estão a XP e o Bradesco, além da Lifetime Investimentos, que planeja revisar sua estimativa de inflação para algo acima de 5%. A economista-chefe da Lifetime, Marcela Kawauti, ressalta que ainda há mais perguntas do que respostas no cenário atual. "Nós não estamos divulgando a projeção certinha agora, porque tem muita coisa para ser resolvida, muita pergunta sem resposta em relação à equipe econômica, em relação ao orçamento do ano que vem, que não está aprovado e eles certamente vão precisar arrumar para abarcar a parte do pacote de bondades", pondera.
As revisões variam de instituição para instituição. O Daycoval pretende elevar seu call de inflação de 4,2% para 4,7% em 2027. Já o Itaú foi mais agressivo e elevou sua estimativa em 1,5 ponto percentual, projetando o IPCA chegando a 6,1% no final de 2027. O cenário de maior pressão inflacionária também agrava as perspectivas para a atividade econômica. O Itaú revisou sua expectativa para o PIB de 2027 de 1,2% para apenas 0,5%, considerando taxas de juros mais restritivas e a pressão gerada pelo endividamento de famílias e empresas. "A revisão reflete a incorporação de uma taxa de juros mais elevada e uma dinâmica da atividade mais fraca ao longo de 2027. A necessidade de manutenção de condições monetárias restritivas por mais tempo deve intensificar os efeitos cumulativos do aperto monetário sobre o consumo, o investimento e as condições de crédito", escreveu Diogo Guillen, economista-chefe da instituição e ex-diretor do Banco Central. Guillen acrescentou: "Esse quadro tende a ser agravado pela combinação de atividade mais fraca e maior pressão inflacionária, que limita o crescimento da renda real e do consumo, com impacto particularmente relevante sobre aqueles de menor renda. [...] Nesse contexto, esperamos baixo dinamismo da demanda doméstica em 2027 e balanço de riscos para o crescimento ainda assimétrico para baixo."
O ASA, em sua atualização de cenário considerando a vitória de Lula nas eleições, avaliou que o PIB em 2027 deve ficar no zero a zero, com risco de recessão a depender de como caminharem as expectativas dos agentes econômicos. **Os fatores que pressionam a inflação** Cinco fatores principais entram na análise dos analistas para explicar a alta dos preços projetada para 2027: o impacto do El Niño sobre os alimentos, o custo dos combustíveis, o fim dos subsídios ao setor, o câmbio e a carga tributária. O Banco Pine também pode revisar seus números, que hoje apontam inflação de 4,5% para 2027, olhando para os impactos do El Niño e dos combustíveis. A Warren já havia revisado seus números anteriormente. Oficialmente, a gestora trabalha desde agosto com expectativa de IPCA em 5,2% ao final de 2027. Andréa Angelo, estrategista de inflação da casa, alerta que o impacto da CBS pode fazer o indicador ser 0,3 ponto percentual maior no fim. Em um cenário de estímulo via gastos públicos, a alta dos preços pode ir além dos 5,5%. A mediana do mercado apurada pelo boletim Focus ainda aponta inflação de 4,34% para 2027, número que vem sendo revisado há semanas para cima.
A próxima atualização da pesquisa do Banco Central será acompanhada de perto pelo mercado. A reação negativa do mercado à vitória de Lula se explica pelas expectativas que vinham sendo construídas em torno de uma possível vitória de Flávio Bolsonaro (PL). Os agentes econômicos acreditavam que uma troca de governo poderia significar uma política fiscal mais restritiva, levando à estabilização da dívida pública e eventual queda dos juros. Agora, a atenção se volta para os próximos passos da gestão petista, em especial para a indicação de quem será o novo ministro da Fazenda e sua postura diante das contas públicas. "Após as eleições, depois da esperada reprecificação significativa na segunda-feira, a direção do mercado e dos preços dos ativos provavelmente vai ir em função das declarações políticas, particularmente no que diz respeito a cargos-chave no gabinete (para os investidores, o mais importante seria quem lideraria o ministério da Fazenda) e a um esboço mais preciso da estratégia de consolidação fiscal para os próximos quatro anos", escreveu o time de pesquisa do Goldman Sachs logo após a confirmação da vitória de Lula nas urnas.
Mansueto Almeida, economista-chefe do BTG Pactual, afirmou em entrevista exclusiva ao CNN Money que, com a falta de consolidação fiscal, os modelos dos analistas já apontam que a inflação pode ficar mais alta não só em 2027, mas nos anos seguintes também. "Quanto mais demora, fica pior, porque ninguém sabe exatamente qual é o novo plano do governo para controlar [os gastos públicos] e melhorar as contas fiscais", pontuou. A isenção de tarifas de transporte público aos finais de semana em âmbito nacional, medida anunciada por Lula na reta final do segundo turno, poderia ser um fator de baixa para a inflação e ajudar a reduzir, ainda que parcialmente, o impacto dos demais riscos, segundo Carlos Lopes, economista do banco BV. Ainda assim, a balança pesa mais para o lado de uma inflação mais pressionada em 2027 do que em 2026. O fim dos subsídios aos combustíveis, o petróleo caro, o risco que o El Niño representa para os alimentos, o custo trabalhista associado ao fim da escala 6x1, a carga tributária e o câmbio ficam no radar do UBS. "O risco é que essas altas não se limitem aos preços diretamente afetados e se propaguem aos componentes mais persistentes da inflação", ressalta Solange Srour, diretora de macroeconomia para Brasil do UBS GWM. "Sem medidas fiscais capazes de recuperar a confiança na trajetória da dívida, as expectativas poderão voltar a subir, influenciando reajustes de preços e salários e reforçando a própria dinâmica inflacionária."