Levantamento aponta causa real da inadimplência no agro
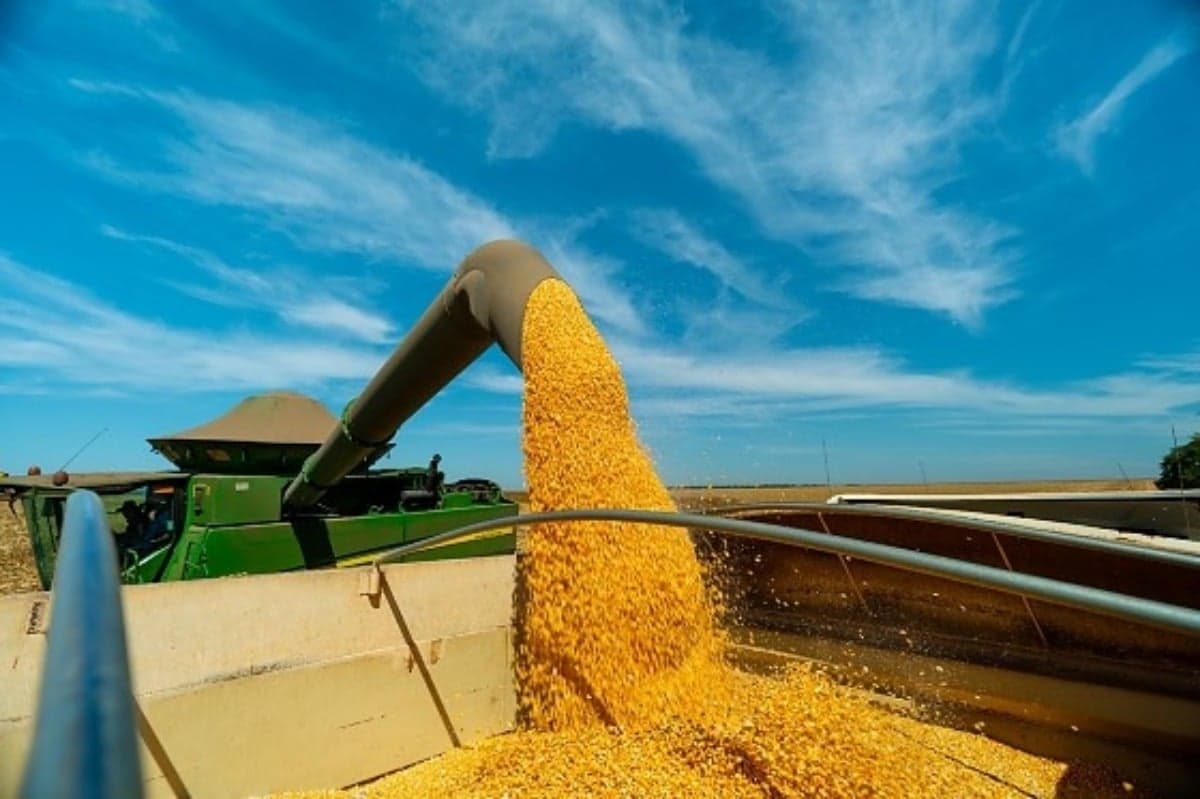
Colheita de milho (imagem ilustrativa) - Foto: Aprosoja MT/Divulgação
Estudo do Cepea mostra que o problema não é o tamanho da dívida rural, mas o custo dos juros, que quase triplicou nos últimos anos
A inadimplência no crédito rural para pessoas físicas atingiu o topo histórico da série do Banco Central, com um salto de 0,8% em dezembro de 2022 para 9,7% em agosto de 2026. Apesar do número alarmante, o atraso nas contas não decorre de um endividamento excessivo do produtor em relação à sua produção, segundo estudo do Centro de Estudos Avançados em Economia Aplicada (Cepea/Esalq-USP), assinado pelos pesquisadores Lucilio R. A. Alves e Geraldo S. A. de C. Barros. O diagnóstico do Cepea aponta que o endividamento do agro passou a ter um custo muito mais elevado, mudou de credor e se concentrou em modalidades de juros livres e em setores vulneráveis às oscilações de mercado. Para identificar a origem do pico de inadimplência, o estudo mapeou cinco vetores centrais do financiamento do agronegócio no Brasil.
Em 2025, o estoque total da carteira de crédito rural representava 94% da renda anual da agropecuária. O índice permanece dentro da margem histórica observada entre 2013 e 2019, quando oscilava entre 87% e 109%, período em que a taxa de inadimplência registrava cerca de um terço do patamar atual. Ou seja, o tamanho da dívida, por si só, não explica o problema.
Se o volume da dívida permaneceu proporcional, o custo para carregá-la disparou. A taxa média cobrada no crédito rural para pessoa física saltou de 6,3% ao ano em 2021 para 12,2% ao ano em 2025. Como resultado, a fatura anual de juros estimada para o setor quase triplicou, passando de R$ 34 bilhões para R$ 99 bilhões, evoluindo de 3,9% para 11,4% da renda total gerada pelo agro.
As fontes privadas com taxas livres, como as Letras de Crédito do Agronegócio (LCA), saltaram de 5% dos contratos em 2013 para quase metade em 2023. Atreladas à variação da taxa Selic, essas operações concentram 77% do saldo em atraso, com inadimplência de 17,6%, contra apenas 3,8% nos financiamentos de juros controlados. O aperto sufoca sobretudo a cultura de grãos, cujo preço real caiu 28% em relação a 2021, somado à pior relação de troca com fertilizantes da série, enquanto a pecuária vive um ciclo oposto de recuperação.
A taxa oficial de calote oculta uma parcela expressiva do passivo rural. Em agosto de 2026, a chamada "carteira problemática" do Banco Central somava R$ 205 bilhões, equivalente a 23,8% de todo o crédito rural do país. Três quartos desse montante encontram-se renegociados ou prorrogados e, portanto, não entram no índice oficial de inadimplência.
Desde 2019, o investimento agropecuário subiu 71%, sendo que 64% desse aporte foi financiado fora do sistema de crédito rural tradicional, por meio de CPRs, fornecedores, leasing ou capital próprio, gerando uma "dívida invisível" às estatísticas oficiais. Na esfera governamental, a resposta pública mostrou fôlego limitado: a MP 1.376/2026 renegociou R$ 5,98 bilhões até início de outubro, cerca de 5% do montante estimado, cobrindo apenas 1,3% das dívidas focadas em investimentos. Segundo os autores do estudo do Cepea, o cenário atual resulta de financiamentos de longo prazo contratados durante o ciclo de margens altas, entre 2020 e 2022, que venceram no momento em que os preços dos grãos despencaram e os juros dobraram.
O salto na inadimplência do crédito rural, portanto, não aconteceu porque os produtores rurais pegaram empréstimos além do que suas fazendas conseguem pagar, mas sim porque o custo dessas dívidas disparou. Esse aperto financeiro afeta principalmente os produtores de grãos, que enfrentam custos de produção elevados e preços de venda mais baixos, tornando os financiamentos contratados em anos anteriores pesados demais para quitar no prazo. Para os pesquisadores do Cepea, a solução para a crise requer evitar o alongamento generalizado de prazos e priorizar a separação individual entre liquidez e solvência, analisando a capacidade financeira real de cada propriedade. O levantamento conclui destacando a urgência de maior transparência em dados hoje inacessíveis, como a taxa de renegociações bilaterais e o volume de endividamento fora do sistema financeiro tradicional.